


Consorsbank
4,610.14K Rezensionen
App-Details
- Version
- 2.6.5
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- BNP Paribas S.A. Niederlassung Deutschland
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Ich habe die Consorsbank-App vor allem als täglichen Zugang zu Girokonto, Wertpapierdepot und Finanzüberblick betrachtet. Mein Eindruck: Sie richtet sich an Menschen, die Banking und Investing nicht auf mehrere Anwendungen verteilen möchten, sondern beides an einem Ort erwarten. Das funktioniert im Alltag überzeugend, verlangt aber auch etwas mehr Aufmerksamkeit als eine reine Kontostands-App.
Die Anwendung gehört zur Kategorie Finanzen und wird von BNP Paribas S.A. Niederlassung Deutschland entwickelt. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und läuft ab iOS beziehungsweise Android 9. Die aktuelle Version ist 2.6.1. Mit einer durchschnittlichen Bewertung von 4,6 bei rund 25.000 Bewertungen und mehr als einer Million Installationen wirkt sie zudem wie eine etablierte Lösung und nicht wie ein wenig erprobtes Zusatzangebot.
Banking und Investing in einem täglichen Arbeitsablauf
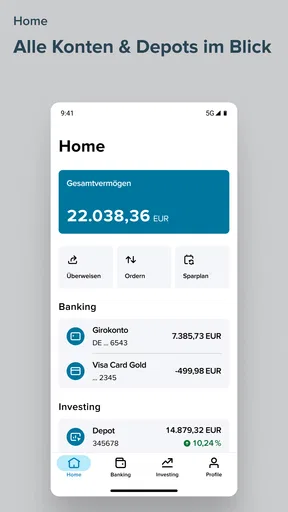
Ich betrachte Banking und Depot nicht als zwei getrennte Erledigungen, sondern als Teile derselben Finanzroutine: Erst prüfe ich, was auf dem Konto verfügbar ist, dann ordne ich meine Anlagen im passenden Zusammenhang ein. Das hilft besonders vor einer größeren Ausgabe, weil ich nicht vorschnell Geldbewegungen oder Depotwerte isoliert bewerte. Als Nächstes lohnt sich der Blick darauf, für wen diese gebündelte Arbeitsweise im Alltag wirklich einen Vorteil bringt.
Der erste Eindruck: weniger Wechsel zwischen Finanz-Apps
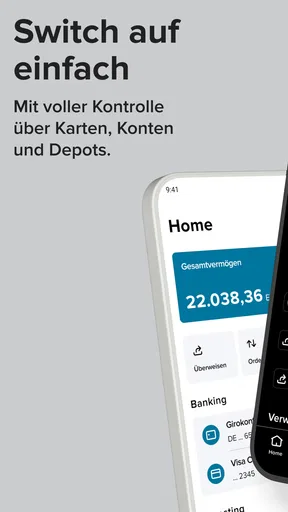
Was mir an der Consorsbank-App zuerst auffällt, ist die Verbindung zweier Aufgaben, die viele Nutzer sonst trennen: klassisches Online-Banking und der Blick auf Anlagen. Ich kann mich also nicht nur um Überweisungen und Kontobewegungen kümmern, sondern auch mein Wertpapiergeschehen im selben digitalen Umfeld prüfen. Gerade diese Verbindung ist der eigentliche Grund, die App einer einfachen Banking-Anwendung vorzuziehen.
Der Vorteil zeigt sich nicht unbedingt in einem einzelnen spektakulären Bildschirm, sondern im Ablauf. Wer morgens den Kontostand kontrolliert, eine Zahlung vorbereitet und anschließend kurz die Entwicklung des Depots ansehen möchte, muss nicht zwischen verschiedenen Anbietern wechseln. Das spart zwar pro Vorgang nur wenig Zeit, macht die eigene Finanzroutine aber übersichtlicher.
Der Store-Satz „Zukunft selbstgemacht mit Banking und Investing in einer App“ passt deshalb grundsätzlich zum Charakter der Anwendung, auch wenn ich ihn nicht als vollständige Beschreibung verstehen würde. Die App ist kein Finanzkurs und nimmt einem keine Entscheidungen ab. Sie stellt die Werkzeuge bereit, mit denen ich meine Bankgeschäfte und Investments selbst im Blick behalten kann.
Für Überweisungen und Kontrollen im Alltag
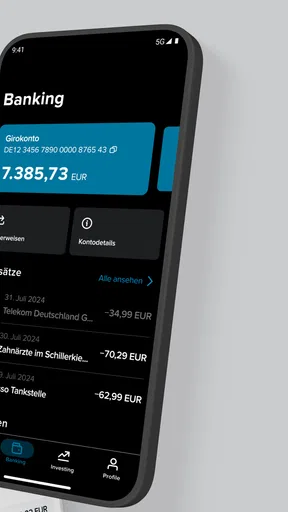
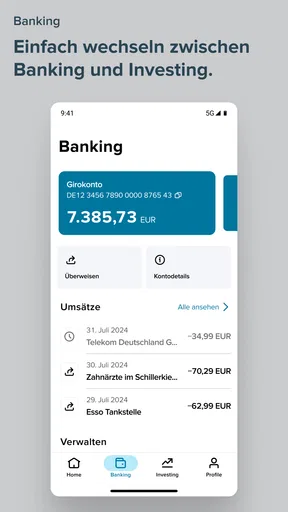
Für gewöhnliches Banking ist eine mobile Anwendung besonders dann nützlich, wenn ich nicht erst einen Computer suchen möchte. Eine eingegangene Zahlung prüfen, den verfügbaren Betrag ansehen oder eine Überweisung anstoßen: Solche Aufgaben gehören zu den Situationen, in denen eine App ihren Wert beweisen muss. Bei Consorsbank liegt die Stärke darin, dass Banking nicht wie ein nachträglich ergänztes Modul neben dem Depot wirkt, sondern Teil eines gemeinsamen Finanzzugangs ist.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein realistisches Beispiel ist ein Einkauf am Monatsende. Ich sehe eine größere Abbuchung auf dem Konto, öffne die App und prüfe zunächst, ob die erwartete Zahlung bereits verbucht wurde. Danach kann ich den Kontostand mit meiner geplanten Ausgabe abgleichen und, wenn nötig, zusätzlich die Entwicklung meiner Anlagen ansehen. Diese Reihenfolge klingt unscheinbar, verhindert aber, dass ich eine einzelne Kontobewegung isoliert bewerte.
Ich würde die App dabei nicht als Ersatz für eine persönliche Budgetplanung überschätzen. Wer seine Ausgaben nach Kategorien auswerten, Sparziele detailliert verfolgen oder Haushaltsdaten über mehrere Banken hinweg zusammenführen möchte, braucht möglicherweise zusätzliche Werkzeuge. Consorsbank ist in erster Linie der direkte Zugang zum eigenen Finanzbereich, nicht automatisch ein vollständiges Haushaltsbuch.
Der Investing-Bereich ist der entscheidende Unterschied
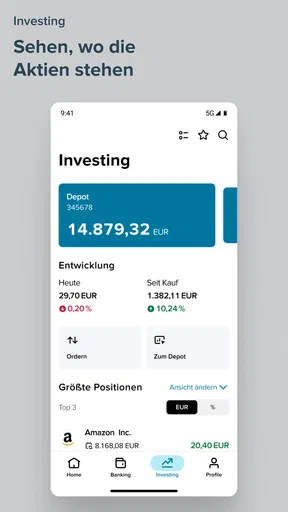
Für mich hebt sich die App vor allem durch den Wertpapierteil von vielen klassischen Bank-Apps ab. Ein Depot im selben Zugang wie das Konto zu haben, ist praktisch, wenn ich meine Liquidität und meine Anlagen gemeinsam betrachten möchte. Das hilft bei der Frage, ob ein geplanter Kauf aus dem verfügbaren Geld bezahlt werden kann oder ob ich gerade zu stark auf mein Investmentvermögen angewiesen wäre.
Wichtig ist aber die Unterscheidung zwischen Übersicht und Beratung. Die App kann mir den Zugang zu meinen Finanzgeschäften erleichtern, sie ersetzt jedoch nicht die Entscheidung, welches Risiko zu meiner Situation passt. Ich sollte mich nicht allein wegen einer leicht erreichbaren Depotansicht zu Transaktionen verleiten lassen. Gerade bei Wertpapieren ist es sinnvoll, vor jedem Kauf die eigene Strategie, den Anlagehorizont und die mögliche Schwankung zu prüfen.
Ein nützlicher Arbeitsablauf besteht darin, die App zuerst für die Bestandsaufnahme zu verwenden: Kontostand, verfügbare Mittel und Depot zusammen ansehen, danach erst eine Anlageentscheidung treffen. Das ist besser, als nur auf die Kursbewegung eines einzelnen Wertpapiers zu reagieren. Die gemeinsame App-Umgebung unterstützt diese Betrachtung, sofern ich mir die Zeit nehme, nicht nur den auffälligsten Wert auf dem Bildschirm anzusehen.
Eine praktische Trennung zwischen Beobachten und Handeln
Ein Punkt, den ich bei Finanz-Apps besonders wichtig finde, ist die mentale Trennung zwischen Information und Aktion. Eine Depotansicht lädt dazu ein, häufig nachzusehen. Das kann bei langfristigen Anlagen eher Unruhe erzeugen als Nutzen bringen. Mein Tipp ist deshalb, die App für feste Kontrollmomente zu verwenden und nicht jede kleine Bewegung als Anlass für eine Änderung zu nehmen.
Für die tägliche Nutzung ist es außerdem sinnvoll, vor dem Öffnen bereits zu wissen, was ich erledigen möchte. Muss ich eine Kontobewegung prüfen, eine Überweisung durchführen oder nur die Anlageübersicht ansehen? Diese einfache Gewohnheit reduziert den typischen Fehler, aus einem kurzen Kontrollblick eine spontane Finanzentscheidung zu machen. Die App erleichtert den Zugriff; die Disziplin muss trotzdem von mir kommen.
Was die breite Nutzung aussagt und was nicht
Die Consorsbank-App kommt auf über eine Million Installationen und rund 10.000 Rezensionen. Das spricht dafür, dass sie im Alltag vieler Menschen angekommen ist. Auch die hohe Durchschnittsbewertung von 4,6 vermittelt einen positiven Gesamteindruck. Ich würde solche Werte jedoch eher als Orientierung denn als persönliche Empfehlung verstehen, weil sich Anforderungen an Banking- und Depot-Apps stark unterscheiden.
Ein Nutzer, der nur gelegentlich seinen Kontostand ansehen möchte, bewertet die Anwendung nach anderen Kriterien als jemand, der regelmäßig Wertpapiere beobachtet. Ebenso kann eine Person mit mehreren Bankverbindungen andere Erwartungen haben als jemand, der seine Finanzgeschäfte weitgehend bei Consorsbank bündelt. Die Zahlen sind also ein gutes Signal für Akzeptanz, beantworten aber nicht allein die Frage, ob die App zu meinem eigenen Finanzalltag passt.
Die wichtigste Schwäche: mehr Möglichkeiten bedeuten mehr Komplexität
Meine größte Einschränkung ist die Komplexität, die aus dem kombinierten Ansatz entsteht. Eine App für Konto und Depot muss mehr Informationen, Bereiche und Entscheidungen abbilden als eine Anwendung, die nur Überweisungen anzeigt. Für erfahrene Nutzer ist das sinnvoll. Wer eine besonders reduzierte Oberfläche erwartet, kann sich dagegen schneller überfordert fühlen.
Das betrifft nicht nur die Anzahl der Funktionen, sondern auch die Aufmerksamkeit, die Wertpapierinformationen verlangen. Kontobewegungen sind meist konkret: Eine Zahlung ist eingegangen oder wurde abgebucht. Bei Anlagen kommen Kursveränderungen, Zeiträume und persönliche Risikofragen hinzu. Wenn beides in derselben App nebeneinandersteht, kann ein kurzer Bankbesuch leicht in unnötiges Beobachten des Depots übergehen.
Ich würde die Anwendung deshalb nicht jedem empfehlen, der bewusst eine minimalistische Banking-Erfahrung sucht. Wer ausschließlich Rechnungen bezahlt und den Kontostand prüft, benötigt den Investing-Teil vielleicht gar nicht. Eine sehr einfache Bank-App kann für diese Person übersichtlicher wirken, selbst wenn sie weniger Möglichkeiten bietet.
Wo andere Lösungen die bessere Wahl sein können
Im Vergleich zu einer reinen Neobank-App liegt die Stärke von Consorsbank nicht zwingend in maximaler Einfachheit, sondern in der Verbindung von Bank und Wertpapierbereich. Eine Neobank kann für Nutzer attraktiver sein, die schnelle, stark reduzierte Abläufe und eine besonders moderne Budgetdarstellung suchen. Dafür muss sie nicht automatisch die passendere Wahl für jemanden sein, der Konto und Depot zusammenführen möchte.
Gegenüber einer spezialisierten Investment-App wirkt Consorsbank wiederum ausgewogener, wenn ich neben Wertpapieren auch mein tägliches Banking erledigen will. Eine reine Broker-Anwendung kann für sehr aktive Anleger oder für Menschen mit ausgeprägtem Analysebedarf geeigneter sein. Wer dagegen nur gelegentlich investiert und den Überblick über die gesamte finanzielle Situation behalten möchte, profitiert eher vom gemeinsamen Zugang.
Auch für Nutzer mit Konten bei mehreren Instituten kann eine andere Lösung sinnvoller sein, wenn sie ausdrücklich eine bankenübergreifende Finanzübersicht suchen. Consorsbank überzeugt am stärksten dort, wo die eigenen Bankgeschäfte und Anlagen in ihrem jeweiligen Consorsbank-Zugang zusammengehören. Je stärker mein Finanzleben auf viele Anbieter verteilt ist, desto wichtiger wird die Frage, ob eine einzelne Bank-App meinen gesamten Überblick tatsächlich abdeckt.
Für wen ich die App empfehlen würde
Ich sehe die Anwendung besonders bei drei Nutzergruppen gut aufgehoben. Erstens bei Kunden, die ihre alltäglichen Bankgeschäfte mobil erledigen möchten und gleichzeitig einen direkten Blick auf ein Depot erwarten. Zweitens bei Einsteigern, die Banking und langfristiges Investieren nicht auf verschiedene Anbieter verteilen wollen. Drittens bei erfahrenen Nutzern, die ihre Kontobewegungen und Anlagen regelmäßig selbst kontrollieren, ohne dafür mehrere Apps zu öffnen.
Für Einsteiger ist die App dann sinnvoll, wenn sie bereit sind, sich mit den Grundlagen ihrer Geldanlage auseinanderzusetzen. Die gemeinsame Oberfläche kann den Zugang erleichtern, aber sie macht aus einer Anlageentscheidung keine automatische Empfehlung. Ich würde neuen Anlegern raten, zunächst die eigenen Ziele festzuhalten und die App für Überblick und Ausführung zu nutzen, statt sie als alleinige Informationsquelle zu behandeln.
Für erfahrene Nutzer ist der Mehrwert vor allem organisatorisch. Wer bereits weiß, wie er sein Depot beobachten und seine Bankgeschäfte planen möchte, kann von der gebündelten Umgebung profitieren. Die App muss dann nicht jede Entscheidung erklären, sondern vor allem zuverlässig und schnell den Zugang zu den relevanten Finanzbereichen bieten.
Wer besser nach einer anderen Lösung sucht
Skippen würde ich die App, wenn ich nur ein sehr schlichtes Zahlungskonto brauche und mit Wertpapieren nichts anfangen möchte. In diesem Fall kann die zusätzliche Anlageperspektive eher Ablenkung als Hilfe sein. Auch Nutzer, die eine besonders ausführliche, bankenübergreifende Haushaltsanalyse erwarten, sollten vorab prüfen, ob der Ansatz der Anwendung zu diesem Wunsch passt.
Ebenso ist sie nicht automatisch die beste Wahl für Menschen, die aus ihrem Depot eine hochspezialisierte Trading-Arbeitsumgebung machen möchten. Wer umfangreiche Marktanalysen, sehr aktive Handelsabläufe oder ein spezialisiertes Broker-Erlebnis sucht, sollte die Anforderungen genauer mit dem eigenen bevorzugten Werkzeug vergleichen. Die Stärke dieser App liegt für mich in der Verbindung und Übersicht, nicht darin, für jede denkbare Investmentstrategie die komplexeste Oberfläche zu sein.
Sicherheit im Umgang mit einer Finanz-App
Bei einer Banking-Anwendung zählt nicht nur, was sie kann, sondern auch, wie bewusst ich sie nutze. Ich würde die App ausschließlich auf dem eigenen Gerät verwenden, das Betriebssystem aktuell halten und vor einer Überweisung die Empfängerdaten sorgfältig kontrollieren. Besonders bei Finanz-Apps sollte ich mich nicht von Zeitdruck oder auffälligen Nachrichten zu schnellen Aktionen bewegen lassen.
Für den Alltag hilft außerdem eine feste Routine: erst den Kontobereich prüfen, dann die geplante Zahlung kontrollieren und erst danach in den Depotbereich wechseln. So behalte ich die Prioritäten besser im Griff. Diese Reihenfolge ist kein technisches Feature, sondern ein konkreter Nutzungstipp, der die Kombination aus Banking und Investing deutlich angenehmer macht.
Mein Urteil nach dem Test
Die Consorsbank-App erfüllt ihren Zweck am überzeugendsten als zentrale mobile Anlaufstelle für Bankgeschäfte und Wertpapierverwaltung. Ihre klare Stärke ist, dass ich nicht zwischen einer klassischen Banking-App und einem separaten Investmentzugang wechseln muss. Gerade bei der monatlichen Finanzkontrolle oder bei einer kurzen Prüfung vor einer größeren Ausgabe ist das praktisch.
Die Kehrseite ist die höhere inhaltliche Dichte. Wer nur eine möglichst einfache Kontostandsanzeige sucht, könnte den kombinierten Ansatz als unnötig umfangreich empfinden. Außerdem bleibt die Verantwortung für Anlageentscheidungen bei mir. Die App kann meinen Zugang verbessern, aber sie sollte nicht dazu führen, dass ich häufiger oder unüberlegter handle.
Unterm Strich empfehle ich Consorsbank vor allem Menschen, die Banking und Investing bewusst in einer App verbinden möchten und ihre Finanzen eigenständig organisieren. Für diesen Zweck ist sie deutlich passender als eine reine Zahlungs-App. Wer dagegen maximale Einfachheit, eine umfassende Haushaltsplanung über viele Banken oder eine hochspezialisierte Trading-Oberfläche sucht, findet möglicherweise bei einer anderen Lösung den besseren Schwerpunkt.
Mein persönliches Fazit fällt daher positiv, aber nicht blind begeistert aus: Die App ist eine praktische und etablierte Finanzanwendung, wenn Konto und Depot zusammengehören sollen. Ihre kostenlose Nutzung, die breite Verfügbarkeit und die gute Resonanz machen sie zu einer naheliegenden Option. Entscheidend ist jedoch, dass ich ihre Stärke richtig einordne: Sie bündelt den finanziellen Alltag, ersetzt aber weder eine eigene Budgetdisziplin noch fundierte Anlageentscheidungen.
Die Anwendung wurde am 6. Dezember 2014 veröffentlicht und wird weiterhin gepflegt; die aktuelle Ausgabe trägt die Versionsnummer 2.6.1. Für mich ist das ein passender Abschluss des Gesamtbilds: kein kleines Zusatzwerkzeug für einen einzelnen Zweck, sondern ein langfristig angelegter Zugang zu den eigenen Finanzen, der besonders dann überzeugt, wenn ich Konto und Investments tatsächlich gemeinsam verwalten möchte.
Vorteile
- Kostenlose Kontoführung unter bestimmten Bedingungen
- Übersichtliche App mit Ausgabenanalyse und Budgetfunktionen
- Wertpapierhandel direkt aus der App möglich
- Viele Sicherheitsfunktionen wie Biometrie und TAN-Verfahren
- Gute Auswahl an Sparplänen und Anlageprodukten
Nachteile
- Kostenloses Girokonto an regelmäßigen Geldeingang gebunden
- Bargeldversorgung kann je nach Region eingeschränkt sein
- Einige Zusatzleistungen sind nur gegen Gebühren verfügbar
- Für Einsteiger wirkt das Wertpapierangebot teilweise komplex
- Kundenservice nicht jederzeit telefonisch erreichbar
Häufig gestellte Fragen zu Consorsbank
Was ist Consorsbank und welche Leistungen bietet die App?
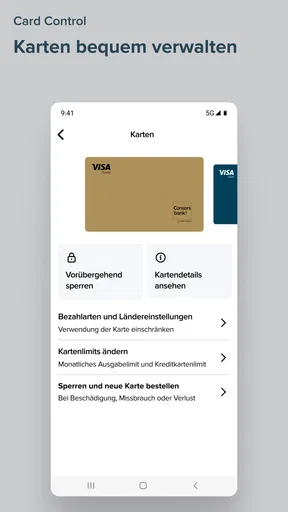
Consorsbank ist eine Banking- und Investment-App der Consorsbank, mit der sich Bankgeschäfte mobil erledigen lassen. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Wertpapierdepots einsehen. Je nach Produkt stehen außerdem Funktionen für Aktien, ETFs, Fonds und andere Anlageformen zur Verfügung. Der genaue Funktionsumfang kann vom gewählten Konto, Depot und aktuellen App-Version abhängen.
Wie sicher ist die Consorsbank-App und welche Anmeldeverfahren gibt es?
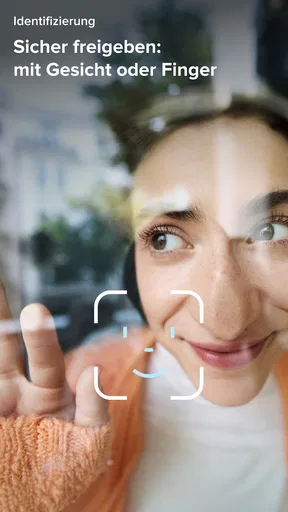
Die Consorsbank-App verwendet verschiedene Sicherheitsmechanismen, um den Zugriff auf Konto- und Depotdaten zu schützen. Dazu können eine persönliche Zugangskennung, ein Passwort, eine mobile Freigabe sowie biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung gehören, sofern das Gerät diese unterstützt. Für bestimmte Überweisungen oder Änderungen ist möglicherweise eine zusätzliche Bestätigung erforderlich. Nutzer sollten die App ausschließlich aus offiziellen Stores installieren und ihre Zugangsdaten niemals weitergeben.
Kann ich mit Consorsbank Überweisungen und andere Bankgeschäfte erledigen?
Ja, die App ist für viele alltägliche Bankgeschäfte ausgelegt. Nutzer können in der Regel Überweisungen anlegen, Kontobewegungen kontrollieren, Empfänger verwalten und wiederkehrende Zahlungen überblicken. Je nach Kontoart und Sicherheitsfreigabe können einzelne Funktionen unterschiedlich verfügbar sein. Vor dem Absenden einer Zahlung sollten Betrag, Empfänger und Verwendungszweck sorgfältig geprüft werden, da eine fehlerhafte Überweisung nicht immer problemlos zurückgeholt werden kann.
Welche Möglichkeiten bietet Consorsbank für Aktien, ETFs und andere Geldanlagen?
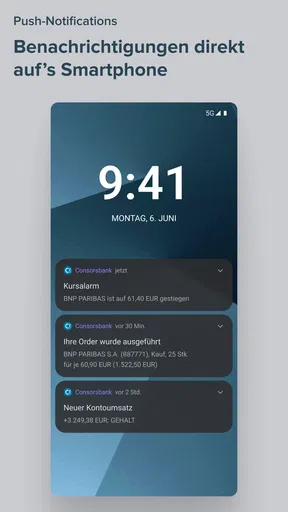
Über den Wertpapierbereich können Kunden ihr Depot überwachen und sich über verschiedene Anlageprodukte informieren. Dazu zählen beispielsweise Aktien, ETFs, Fonds und weitere Wertpapiere, die abhängig von den jeweiligen Bedingungen handelbar sein können. Die App eignet sich vor allem zur Kontrolle von Kursen, Depotbeständen und Orders. Sie ersetzt jedoch keine persönliche Finanzberatung. Wertpapierinvestments sind mit Risiken verbunden, und Verluste bis hin zum eingesetzten Kapital sind möglich.
Ist die Consorsbank-App kostenlos und welche Voraussetzungen gelten für die Nutzung?
Die App selbst kann üblicherweise kostenlos aus dem jeweiligen App Store heruntergeladen werden. Für ihre Nutzung benötigen Sie jedoch ein geeignetes Android- oder iOS-Gerät, eine Internetverbindung und ein Consorsbank-Konto beziehungsweise einen entsprechenden Zugang. Für bestimmte Bank- oder Wertpapierleistungen können Gebühren anfallen, die nicht mit dem Download der App zusammenhängen. Vor der Nutzung sollten daher das aktuelle Preis- und Leistungsverzeichnis sowie mögliche Kosten für Transaktionen geprüft werden.


